sreda, 15. september 2010

Le banko sodi naj bankir

V finančnih časih, ki smo jim danes priča so plemenite kovine v naložbeni košarici vsakega posameznika nujnost. Temu dejstvu danes ne morejo več ugovarjati niti bankirji, ki so dolga leta zlato označevali z barbarsko relikvijo, ki ne prinaša obresti. Danes pa vse pomembnejše banke aktivno spremljajo trg plemenitih kovin in »napovedujejo« pričakovane prihodnje cene. Podobne analize se je lotil tudi analitik pred kratkim ustanovljene, manjše slovenske banke. No, težko bi temu rekli analiza, ker je bil pregled trga površen in nestrokoven. Temu se seveda ne gre preveč čuditi, ker analitik pač ni strokovnjak s tega področja. Bolj preseneča dejstvo, da se je analitik v bolj branem finančnem dnevniku javno izpostavil s tako količino neverodostojnih podatkov. Očitno meni, da mu bodo zato, ker je bankir, ljudje pač vse verjeli. A te časi so nepreklicno mimo! V prihodnjih, finančno nepredvidljivih časih bodo ljudje vse manj zaupljivi do različnih analitikov in "svetovalcev". Njihovega prihodnjega zaupanja bodo deležni le verodostojni finančni svetovalci in prav je tako! Poglejmo kako je nek slovenski bančni analitik v svojem članku »razmišljal« o zlatu:

zlato je zanimivo za upravljanje portfelja, ker pripomore k zmanjšanju tveganja,

zlato je samo po sebi zelo tvegana naložba,
zlato
naj ne presega 10% deleža portfelja,
zlato naj bi v prihodnjih treh do petih letih izgubilo vrednost, ker je precenjeno.

Že površen pogled na prvi dve trditvi vam pove, da se medsebojno izključujeta, zato je vsaka moja dodatna beseda povsem odveč. Ustavimo pa se malo pri tretji trditvi. Ta trditev bi bila morda aktualna pred tremi leti, ko so jo zagovarjali tudi svetovno priznani analitiki trga plemenitih kovin s katerim se ukvarjajo že več deset let. Danes je ta priporočen delež že precej višji in se giblje okoli 25%. Dejstvo pa je, da je višina deleža zlata v portfelju vsakega posameznika odvisna predvsem od finančne in gospodarske situacije, njegove finančne zmožnosti ter finančne osveščenosti. Četrta trditev pa kaže na analitikovo popolno nerazumevanje trenutne finančne situacije in nepoznavanje trga plemenitih kovin. Z vstopom v drugi krak recesije, ki jo napovedujejo že v letošnjem letu se bo prava kriza šele začela! Lansko leto je v Ameriki propadlo 140 bank, v letošnjem letu že 122. Zaradi globalizacije bo ta val v dobršni meri slej ko prej pljusknil tudi tudi v evro območje. Reševanje bank ter gospodarstva z velikanskimi finančnimi paketi že sedaj ni dobrodejno vplivalo na denarne valute, nadaljevanje tega početja pa bo denarne valute uničilo. In s tem tudi premoženje tistih posameznikov, ki ga ne bodo uspeli pravočasno in na pravilni način zaščititi. In prav pred devalvacija denarnih valut, ki že zadnjih 10 let v povprečju izgubljajo 14% realne kupne moči, sta srebro in zlato ena najboljših zaščit. Zato je namesto padca vrednosti zlata v prihodnje bolj realno pričakovati vedno višjo rast. Lahko tudi do vrednosti, ki se nam danes zdijo nepredstavljivo visoke. In, ker se to verjetno ne bo zgodilo čez noč, imate še veliko možnost, da se pravočasno informirate pri neodvisnih in zaupanja vrednih finančnih svetovalcih. Pristranske analize raznih analitikov pa jemljite z veliko rezerve in zavedanjem, da želijo biti kratkoročno koristni na svojem delovnem mestu pa čeprav na račun svoje integritete in v škodo svojih strank.

nedelja, 8. avgust 2010

Korekcija je priložnost, ne poguba!


Pred mesecem dni je vrednost ene troy unče zlata (31,1035g) na londonski borzi plemenitih kovin (LBMA) dosegla vrednost 1.048,03 evrov. To je takrat pomenilo, da je zlato v dobre pol leta ustvarilo 35% rast. To pa je bila rast, ki je za svoje nadaljevanje najprej potrebovala zdravo korekcijo. Ta je popravila pokazano vrednost in zlatu namenila novo, nižjo vrednost. Ta se je pokazala 15% nižje pri vrednosti 889,17 evrov za prej omenjeno enoto zlata in tako investitorjem, ki razumejo funkcijo zlata ponudila novo priložnost poceni nakupa. Večino pa je korekcija tako prestrašila, da so svoje bančne depozite podaljšali za naslednje tri mesece. Nezavedajoč se, da bo ob 3% obrestni meri njihov kapital podvojen šele po dobrih 14. letih ob neupoštevanju inflacije. A pozor, smo sredi svetovne finančne in gospodarske krize od katere lahko pričakujemo tudi precej visoko inflacijo! Zaradi nestabilnih svetovnih ekonomij in svetovne valutne krize je tako v naslednjih letih pričakovati nadaljne razvrednotenje večine danes "pomembnih" papirnatih valut. To pa posledično pomeni dolgoročno rast vrednosti zlata. Zato je potrebno na naložbo v zlato gledati kot na investicijo. Centralne banke, ki so do nedavnega prodajale svoje zaloge zlata ponovno kupujejo zlato. Vedo nekaj več od nas? Se na kaj pripravljajo? Ne vem, a priporočam, da jim sledite. Morda tudi zato, ker nas profesor David Hackett Fisher opozarja, da se nahajamo na koncu velikega cikla (Great wave), ki se vedno konča s popolnim ekonomskim propadom. Veliki cikel traja med 80 in 120 let, mi pa smo v njem že 114 let! Izkoristite torej ponujeno priložnost trenutne korekcije (popusta) za optimalno zaščito dela svojega premoženja. Če potrebujete vzpodbudo naj omenim še to, da s koncem poletja vstopamo v obdobju leta, ki je rasti vrednosti plemenitih kovin tradicionalno najbolj naklonjeno.

sreda, 12. maj 2010

Bili so časi zaupanja... ostalo je le še upanje


Bili so časi, ko so se finančne transakcije in določeni gospodarski posli sklepali brez dolgih in zapletenih papirnatih zaobljub, ki se jim danes reče pogodba. Vse se je odvijalo na podlagi medsebojnega zaupanja, ki pa seveda ni nastalo čez noč ampak je bil produkt dolgotrajnega procesa medsebojnega spoznavanja. Z vedno večjim hlastanjem po bogastvu pa sta se sestavna dela poslovneg zaupanja (etika, spoštovanje) izgubila in zaupanje je pridobilo negativen predznak. Postalo je nezaupanje, ki danes obremenjuje že skoraj vsakogar. To se pozna tako v medsebojnih odnosih, v politiki in tudi v poslovnem svetu. Prav pri slednjem se v zadnjem času to še posebno kaže v odnosu do skupne evro valute. Da nezaupanje ni povsem iz trte izvito priča podatek, da je evro od svoje ustanovitve (januar 1999) pa do danes na svoji kupni moči izgubil že skoraj 75%. Ja, v zadnjem času sta tudi finančna kriza in težave Grčije nekaj pripomogli k temu. Ostaja pa dejstvo, da je denarni sistem zgrajen tako, da vsaka denarna valuta od svojega rojstva naprej, dolgoročno izgublja na svoji kupni moči. K tej politiki se je zavezal tudi svet Evropske centralne banke, ki si je za enega izmed ciljev izbral srednjeročno ohranjati stopnjo inflacije pod dvema odstotkoma, vendar blizu te meje. Vse lepo in prav, vendar pa obstaja tudi druga, realna inflacija, ki je ponavadi precej višja od statistične. In ta se trenutno deloma odraža tudi v rasti plemenitih kovin. Menim, da politiki težav z evrom s finančno injekcijo Grčiji v višini 110 milijard evrov verjetno ne bodo uspeli rešiti. In to preprosto zaradi pomanjkanja treh onovnih dejavnikov: etike, spoštovanja in zaupanja. Etike in spoštovanja primanjkuje predvsem Grčiji, ki je v evropsko monetarno druščino vstopila z veliko lažjo in prikrivanjem, sedaj pa zaradi nespoštovanja do ostalih evropskih narodov ne izstopi iz te druščine in uredi svojih financ, kar bi bilo verjetno najbolje tako zanje kot za vse ostale. Kar pa je še veliko hujše, vsem državljanom evropske monetarne unije vse bolj očitno primanjkuje zaupanja v skupno valuto. In, ker je vsaka denarna valuta trdno le toliko kot je trdno zaupanje v njo, se nam v prihodnje ne obeta nič dobrega. Še več, zaupanja ni niti v večino ostalih denarnih valut, kar se lepo kaže v rasti plemenitih kovin v posameznih svetovnih valutah. Izgubljeno zaupanje pa je nekaj, kar se zelo težko povrne zato menim, da si politiki s finančno pomočjo Grčiji le kupujejo čas (tri leta) do trenutka, ko bo potrebno resnici pogledati v oči. A v današnji situaciji beg in zanikanje nikakor nista dobri rešitvi. Lahko namreč še tako bežimo, a naraščajočim dolgovom ne bomo uspeli ubežati. Vse račune je enkrat pač potrebno poravnati.

sreda, 10. marec 2010

Srebro in zlato za pokojnino

Nedavno nazaj smo lahko na spletni strani Business Insider v eni izmed rubrik občudovali Slovenijo na prvem mestu. A marsikomu se je začetni občudojoči izraz na obrazu ob prebiranju članka hitro spremenil v kisel in zaskrbljujoč pogled. V članku je bilo namreč govora o državah, ki bodo po izhodu iz trenutne svetovne finančne in gospodarske krize vstopile v nove individualne, pokojninske krize. In Slovenija se je v tej rubriki med državami Finske, Francije, Grčije in mnogih drugih znašla na prvem mestu glede na demografske in težave, ki jo čakajo v prihodnje. Gre za dogajanje, ki mu ne moremo uiti in le vprašanje časa je kdaj se bomo morali z njim spopasti. Številke, ki so jih predstavili v članku govorijo same zase. Stroški pokojnin v primerjavi z BDP, ki so bili 9,9% v letu 2007 bodo v letu 2035 predvidoma znašali že 15% ob tem, da se bo delovna populacija v Sloveniji do leta 2020 predvidoma zmanjšala že za 6,6%. In, ko že govorimo o pokojnini naj vse tiste, ki še vedno računate na primerno pokojnino iz naslova drugega pokojninskega stebra opomnim, da lahko nanjo preprosto pozabite. Povprečni letni donosi večine pokojninskih skladov v Sloveniji v zadnjih petih letih so namreč precej nižji od evropskega povprečja in zato ne vlivajo pretiranega zaupanja vlagateljem. Da to ni pravi način za pridobitev ustrezne višine pokojnine kaže tudi podatek, da od okoli 511 tisoč zavarovancev v drugem pokojninskem stebru za dodatno pokojnino vplačuje le okoli 5% posameznikov. Predvsem zaradi "varne" naložbene politike, ki še posebej v prihodnjih inflacijskih letih zavarovancem ne obeta prav nič dobrega. A na srečo za vse tiste, ki menite, da vam je v naslednjih desetih letih ostalo premalo časa, da bi si ustvarili spodobno pokojnino obstaja rešitev. Naložba v plemenite kovine, še posebej v ekstremno podcenjeno srebro, katerega je ameriško Nacionalno inflacijsko združenje (National Inflation Association) v lanskem letu označilo za najboljšo naložbo naslednjega desetletja. Nič čudnega torej, da se je investicijsko povpraševanje po srebru v lanskem letu podvojilo, v zadnjih petih letih pa se je povpraševanje povečalo za več kot 600%! Pričakuje se, da bo zaloga izkopanega srebra, ki je že na najnižjem nivoju v zadnjih 200 letih letos dosegla kritično dno. Srebro, ki ima v industriji registriranih več patentov kot vse ostale kovine skupaj, dobesedno izginja pred našimi očmi. Tako kot pričakovana pokojnina ZPIZ-a. Zato ne čakajte in ne živite v upih, ampak čimprej izkoristite naložbeno priložnost generacije, ki vam jo ponujata zlato in srebro!

petek, 5. marec 2010

Najprej ni bilo ničesar... nato je nastal denar

Denar. Vsak dan imamo opravka z njim. Zaradi njega smo žalostni, srečni, depresivni, evforični, na robu obupa, samozavestni in prevzetni,... Povzroči marsikatero poroko in še več ločitev. Večino življenj se vrti okoli denarja pa se ljudje sploh ne vprašajo o izvoru denarja. In veste kako nastane? Iz čistega niča! Res, banke nam posojajo denar, ki ga nimajo in na katerega nam dodatno zaračunajo še obresti. Ker vem, da temu ne verjamete, poglejmo kako to izgleda v realnosti. Centralna banka izda ček za določen znesek, ki ga izroči uradniku s finančnega ministrstva. In ta samo s svojim podpisom ustvari nov denar iz čistega niča. Nekaj tega denarja gre potem tudi za plače različnih uslužbencev, ki s tem, ko dobijo izplačilo plače na svoj transakcijski račun (1.000 €) povzročijo, da denar prestopi na stran poslovnih bank. Banke živijo tudi od tega, da nam posojajo denar zato imajo pravilo, ki določa, da morajo pred izdajo posojila zadržati najmanj 10% vlog. In ker se prej omenjeni depozit pravzaprav šteje kot posojilo banki, je knjiženih 1.000 € ravno 10% od 10.000 evrov, zato lahko banka naprej posodi razliko 9.000 evrov. In nato na denar, ki sploh ne obstaja zaračuna še dodatne obresti! In v kolikor teh obresti ne morete več plačevati in vrniti posojila, vam banka legalno lahko vzame avto, hišo,... Banke pa imajo zaradi obresti vedno več. Težko je verjeti, ali ne? In kakršnekoli že so te obresti, so glede na to, da jih obračunavajo za denar, ki je ustvarjen iz nič, oderuške! Iluzijo denarja in našega pehanja za njim lepo opisuje tudi naslednja zgodba, ki sem jo za vas povzel iz zbirke Anastazija.

Nekoč se je Kratij, vrhovni svečenik, spustil s hriba in na vrhu pustil svojega dvojnika. Zamenjal je obleko in snel lasuljo. Vodji stražarjev je ukazal naj ga vklene v verige kot navadnega sužnja in postavi v vrsto za mladim in močnim sužnjem. Nekaj dni ga je molče opazoval in ugotovil, da je drugačen od vseh ostalih in da v sebi kuje nek načrt. Zato ga je zapetel v pogovor, rekoč: »Ali bo to trajalo do konca življenja?« Mladenič je vidno vztrepetal in mu nato odgovoril, da ne in da v glavi že snuje načrt za osvoboditev. Želel si je, da bi vsi sužnji postali svobodni. Ker je bil njegov plan precej realističen, je svečenik uvidel, da mora hitro reagirati. Ugotovil je, da bodo sužnji vedno želeli biti svobodni, če tudi bo tokrat uspel zadušiti pričakovani upor. Zato je na koncu prišel do spoznanja, da mora človeško misel preoblikovati tako, da bo imela suženjstvo za največji blagor. Naslednje jutro je ostalim petim svečenikom in faraonu razkril svoj načrt, rekoč: » Menili smo, da več kot je sužnjev, toliko bolje za državo. Toda več kot je sužnjev, večja je tudi nevarnost upora. Prisiljeni smo jih dobro hraniti, sicer ne bi mogli trdo delati. So tudi vedno bolj počasni in straža, ki se je prav tako polenila, jih ne priganja več z biči. To bomo jutri ob svitu spremenili, ko bomo vsem sužnjem podarili popolno svobodo. Za vsak kamen, ki ga bo človek prinesel do gradbišča, bo dobil po en kovanec. Ta denar bo mogoče zamenjati za hrano, obleko, bivališče, dvorec v mestu ali celo mesto. Odslej bodo svobodni ljudje!« In prizori naslednjih dni so bili zares osupljivi. Na tisoče bivših sužnjev je vlačilo enake kamne kot prej, le da so zdaj za to tekmovali med seboj. Nekateri so nesli celo po dva kamna, pot pa jim je v potokih tekel po telesu. Drugi so nesli po en kamen, ampak so tekli, da se je kar prašilo za njimi. Celo nekateri stražarji so jih nosili. Ljudje, ki so se zdaj imeli za svobodne, ker niso bili več vklenjeni v okove, so si prizadevali nabrati čim več denarja, da bi si ustvarili srečno življenje. Ljudje so si izbrali tudi usmerjevalce gibanja... kmalu so si izbrali vodje, sodnike... Čeprav so lahko izbirali in se imeli za svobodne, pa se bistvo ni spremenilo. Enako kot prej so vlačili kamenje.

Tako se ženejo že skozi tisočletja in v prahu vsi potni vlačijo kamne. In še danes potomci teh sužnjev nadaljujejo svoje nesmiselno gnanje...

Izognite se suženjstvu, strite suženjske okove in del svojega premoženja namenite pravemu denarju, katerega status že več tisočletij ohranjata zlato in srebro.

ponedeljek, 1. marec 2010

Zlato kot investicija, ne špekulacija

Picture
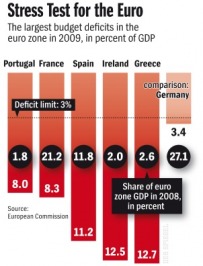
Trg plemenitih kovin postaja z leti vse bolj in bolj nihajen (volatilen). To velja tudi za trg fizičnega zlata, ki s svojo volatilnostjo kar kliče po trgovanju. A, pozor! To je nevaren napev "finančnih siren", s katerim želijo dolgoročno naravnane investitorje spremeniti v kratkoročne, pohlepne trgovce. Tem pa na trgu plemenitih kovin preprosto ni mesto. Vas zanima zakaj? Zato, ker je fizično zlato vaša zavarovalna polica za primer visoke inflacije, devalvacije, borznega zloma in še marsikatero drugo negativno ekonomsko situacijo. In kot veste se z zavarovalno polico ne trguje. Je preprosto tam in skrbi za vašo osnovno socialno varnost. Enako vlogo ima fizično zlato v vaši zbirki finančnih naložb (portfelju). Z dolgoročno investicijo v zlato se izognete tudi slabi volji ob kratkoročnih manipulacijah trga, ki jih občasno izvajajo večje, ameriške investicijske banke. Z njimi banke kratkoročno sicer depresirajo ceno zlata, vendar pa ne morejo ustaviti njegove rasti, ki je bila v zadnjih devetih letih v povprečju 16,5% v primerjavi z evrom! In kot kaže, se bo njegova rast nadaljevala tudi v prihodnje. To nakazujejo že trenutne finančne težave Grčije, ki v celotnem BDP evro območja predstavlja le okoli 2,5%, pa se že govori o ogroženosti evro valute in evropskega bančnega sistema. Si predstavljate kakšne težave lahko povzroči Španija, ki v celotnem evropskem BDP predstavlja šestkrat večji delež od Grčije? Ali pa Francija, ki ima v evropskem BDP kar 21% delež? To evropsko valuto postavlja pod strahovit pritisk, ki se že pozna v njenem razmerju do ameriškega dolarja, ki je trenutno okoli 1,36. Vendar pa se to razmerje niža in kar hitro se lahko zgodi, da se bo evro zopet znašel z ramo ob rami z ameriškim dolarjem. Z "zavarovalno polico" v obliki fizičnega zlata vam ne bo hudega, brez njega pa... Nekajkrat sem že omenil, da se nahajmo v globalni finančni situaciji, ki ji v zgodovini ni para. Čeprav gre za tako enkraten dogodek pa se z njim žal ne gre hvaliti in ponašati. Kako hitro se lahko tako slaba situacija spremeni v finančno katastrofo nas uči zgodovina: Brazilija 1999, Argentina 2002, Venezuela 2010. V vseh naštetih primerih je prišlo do razvrednotenja (devalvacije) valut, zaradi česar se je v manj kot mesecu dni vrednost zlata povečala za več kot 70%! Si lahko predstavljate eksistenčne skrbi in finančne težave ljudi, ki v svoji naložbeni zbirki niso imeli fizičnega zlata? Mislite, da se vam kaj takega ne more zgoditi? Pomislite še enkrat! Države bodo še naprej iskale izhod iz krize v norem tiskanju svežega denarja brez realnega kritja, kar bo prej ali slej pripeljalo do visoke inflacije in razvrednotenja valut. To se zlatu ne more zgoditi, saj je že večkrat prestalo vojne, inflacije, hiperinflacije, recesije in depresije. Zlato ni bilo nikoli brez vrednosti. Nikoli. Zato ga obravnavajte kot zavarovalno polico, ki bo ščitila kupno moč vašega premoženja, ki ste ga do sedaj s trudom privarčevali in z njim ne špekulirajte ampak vanj dolgoročno investirajte. Lahko se izkaže, da bo na koncu zlato najboljša zavarovalna polica, v katero ste investirali.

Naložbeni certifikat nima lastne vrednosti, zlato jo ima!


Na eni izmed finančnih spletnih strani sem prebral stavek, ki me je zbodel v oči zaradi naivnosti in nerazumevanja tako naložbe v plemenite kovine, kot tudi resnosti trenutne globalne finančne situacije. V stavku je namreč zapisano, da je zelo malo verjetno, da bomo z investiranjem v zlato obogateli, vsaj v kratkem časovnem obdobju. Ljudje božji, zbudite se! Časi bogatenja na kratek rok so že zdavnaj minili, sedaj gre za ohranjanje ustvarjenega premoženja in beg pred revščino! Poglejte malo okoli sebe. V katerokoli svetovno ekonomijo pogledamo danes, povsod naletimo na visoka potencialna tveganja. Gre za zelo nepredvidljiva tveganja, tveganja brez primere v dosedanji zgodovini. Nikdar v zgodovini ni bilo nakopičenih tako veliko potencialnih katastrof ob tako velikem številu dejansko bankrotiranih držav (Združene države Amerike, Velika Britanija, Španija, Italija, Grčija, Irska, Japonska,...) in s propadlim finančnim sistemom, ki se ga pri življenju ohranja le s prikrivanjem informacij in s tiskanjem neskončne količine denarja. Zato toliko težje razumem ljudi, ki s svojim premoženjem še vedno špekulirajo in se namesto k fizični obliki zlata, zaradi manjših stroškov investicije, zatekajo k naložbenim certifikatom, ki v današnjih finančno negotovih časih predstavljajo zgolj virtualno (namišljeno) premoženje. Dobro je vedeti, da je naložbeni certifikat izvedeni finančni instrument, ki nima nobene lastne vrednosti ampak je vezan na določen osnovni instrument (indeks, nafto, zlato, delnico, pšenico, srebro, soja, baker,...) in kjer imetnik certi­fi­kata ni posre­dni sola­stnik kakr­šne­ga­koli pre­mo­že­nja. Veliko imetnikov naložbenih certifikatov to vrsto tveganja preprosto ignorira ali pa nanj pozabi. V svojih rokah imajo namreč le pra­vico do popla­čila pod dolo­če­nimi pogoji, ki pa ni z niče­mer izrecno zava­ro­vana. Poleg tega ima naložba v certifikat tudi številna dodatna tveganja kot so: možnost stečaja oziroma neizpolnitev obveznosti s strani izdajatelja, sprememba zakonodaje, valutno tveganje, tveganje naravnih nesreč,... In ustvarjeni dobički so obdavčeni. Čeprav vrednost naložbenega certifikata navadno sledi gibanju vrednosti osnovnega instrumenta na katerega je vezan, pa vedno ni tako. Eden izmed lepih primerov te trditve je tudi certifikat na zlato propadle ameriške banke Bear Stearns, katerega graf je priložen. Majhni stroški, majhna varnost! Na nevarnost izvedenih vrednostnih papirjev, kamor torej spadajo tudi naložbeni certifikati, je že pred leti opozoril Warren Buffett, eden najboljših vlagateljev na svetu. Označil jih je za "orožje za množično uničevanje", ker zaradi velike soodvisnosti velikih finančnih inštitucij in prepletenosti z medsebojnimi transakcijami nihče nima pregleda nad tem, kakšna je njihova izpostavljenost in kakšno verižno reakcijo bi lahko sprožil zlom enega izmed členov v tej verigi. Kot zanimivost naj navedem, da je glede finančnih derivatov ena izmed najbolj izpostavljenih bank tudi ena izmed najstarejših in največjih svetovnih investicijskih bank JP Morgan Chase. Njena izpostavljenost finančnim derivatom presega 400% premoženja banke in s tem predstavlja več kot 50% celotnega trga finančnih derivatov v Združenih državah Amerike! Vlagatelje kdaj pa kdaj skrbi glede zagotovitve varne hrambe plemenite kovine v fizični obliki po opravljeni investiciji. Zagotovo delno utemeljena skrb a nič bolj pomembna od skrbi za avto, umetnino ali pomembne računalniške podatke, ki so lahko velikokrat vredni veliko več od naložbe posameznika v fizično zlato. Zlato je samo druga oblika denarja. Je denar z realno vrednostjo, ki z rastjo svoje vrednosti kaže na slabosti v monetarnem sistemu. In na te slabosti kaže tudi v primeru evropske denarne valute. Donosnost zlata v primerjavi z evrom kaže, da evropska papirnata denarna valuta vedno bolj izgublja na svoji kupni moči. Povprečna letna donosnost zlata, ki je bila 2,3% v obdobju med leti 2000 do 2005, se je v naslednjih petih letih od 2005 do 2010 povišala kar na 19,1%! V zadnjih desetih letih pa je bila povprečna donosnost zlata v primerjavi z evrom 10,7% na leto. Upam, da bodo investitorji pravočasno spoznali, da je "vrag odnesel šalo" in da je naložba v fizično zlato ena redkih naložb s katero si lahko v današnjih časih še zaščitijo in ohranijo finančno premoženje. Ali bodo zaradi tega tudi obogateli ali pa le ne bodo ubobožali, bo pokazal čas. Zagotovo pa jim v nobenem primeru ne bo žal!