Opaziti je, da večina ljudi še vedno neizmerno zaupa bančnim analitikom
in upravljavcem premoženja. Sicer nekoliko manj kot nekdaj, a še vedno.
Kljub napačnim predvidevanjem v preteklosti tako glede gibanja
delniškega trga (kriza v 2008), kot tudi pri gibanju cene zlata. Tu
prednjačijo nadobudni mladi analitiki, katerih znanje temelji na
pretekli ekonomiji, ki ima s trenutno finančno situacijo bolj malo skupnega. S starim znanjem pa danes na finančnem trgu ni kaj resnega početi.
Tako je bilo moč pred kratkim prebrati analizo trga zlata s strani
upravitelja premoženja pri eni izmed bank. Na to, da bi bilo za vse
bolje, da bančniki opravljajo delo, na katerega se najbolje spoznajo (posojila)
sem že pred dvema letoma opozarjal v svojem sestavku na blogu z naslovom Le banke sodi naj bankir.
In še vedno nisem spremenil svojega mnenja. Kako bi ga le? V začetku
ponudbe vzajemnih skladov v Sloveniji s strani DZU-jev so banke vzajemne
sklade ignorirale in varčevalce celo prepričevale v njihovo visoko
tveganost. Ko so kasneje banke ugotovile, da kljub njihovem
prepričevanju veliko denarja odteka iz bančnega sistema v vzajemne
sklade, so jih intenzivno začeli ponujati, tržiti tudi sami. Podobno se
je zgodba odvijala tudi z naložbenimi zavarovanji. In podobno se banke
obnašajo danes tudi do zlata, edinega denarja, ki svojo realno vrednost
ohranja že več tisoč let! In, da je ironija še večja, so prav centralne
banke največji neto kupci zlata že od sredine leta 2009. Zakaj, če ne
prinašajo ne dividend, ne obresti in se mu ne da določiti notranje
vrednosti? Zato, ker je zlato denar z realno vrednostjo
kar pa je bilo mladim analitikom do sedaj očitno zamolčano. Vsaj upam
tako, ker si ne znam predstavljati, da to vedo pa vam ne povedo. In cena
zlata trenutno zagotovo ne raste zaradi špekulativnega nagona ali
pohlepa vlagateljev, ker je vlagateljev na trgu zlata enostavno premalo.
Cena na borzi (delnice, surovine, valute) vedno odseva prihodnja
pričakovanja vlagateljev na trgu. Če torej cena zlata danes raste,
vlagatelji v prihodnje pričakujejo poslabšanje ekonomskih in finančnih
razmer in zaradi zaščite realne kupne moči svojega premoženja temu
primerno reagirajo na nakupni strani. Poglejmo še nekaj dejstev.
Ameriški dolar je v zadnjih 40. letih izgubil več kot 83%, evro pa v
samo zadnjih 10. letih 74% svoje realne kupne moči. To pomeni, da
povprečna letna letna izguba kupne moči posameznika ni statističnih 2,9%
ampak je veliko, veliko višja.
Združene države Amerike so se v zadnjih štirih letih zadolžile (6,5
bilijona ameriških dolarjev) za več kot so se skupaj zadolžile v
preteklih 219 letih! Japonski državni dolg presega 225% njihovega BDP,
javni dolg večine zahodnih evropskih držav v lanskem letu je bil višji
od dovoljenega (60% BDP), lanski državni primanjkljaj v večini zahodnih
držav pa je bil v lanskem letu med -3% in -5,9% BDP. Države vstopajo v
drugi krak recesije za katero priznani finančni strokovnjaki pravijo, da
bo štirikrat hujša od prve, ameriška centralna banka (FED) pa je
ravnokar napovedal neskončno tiskanje papirnate valute,… Milton Friedman,
Nobelov nagrajene za ekonomijo (1976) je nekoč dejal: » Le vlada lahko
kvaliteten papir, prekrije s kvalitetnim črnilom in ustvari kombinacijo,
ki nima vrednosti.« In ob vsem tem vedenju se človek naj ne bi odločil
za plemenite kovine ampak naj bi svoj denar še naprej zaupal banki? Ta
zapis bom zaključil z enakimi besedami kot tistega pred dvema letoma,
ker želim, da jih ozavestite in nanje pravočasno agirate. Reševanje bank
ter gospodarstva z velikanskimi finančnimi paketi že do sedaj ni
dobrodejno vplivalo na denarne valute, nadaljevanje tega početja pa bo
denarne valute popolnoma uničilo (razvrednotilo). In s tem tudi
premoženje tistih posameznikov, ki ga ne bodo uspeli pravočasno in na
pravilni način zaščititi. Zato je namesto padca vrednosti zlata in
srebra v prihodnje bolj realno pričakovati njuno vedno višjo rast. Lahko
tudi do vrednosti, ki se nam danes zdijo nepredstavljivo visoke. In,
ker se to verjetno ne bo zgodilo čez noč, imate še nekaj možnost, da se
pravočasno informirate pri neodvisnih in zaupanja vrednih finančnih
svetovalcih. Pristranske analize raznih analitikov pa jemljite z veliko
rezerve in zavedanjem, da želijo biti lojalni in kratkoročno koristni na
svojem delovnem mestu pa čeprav na račun svoje integritete in v škodo
svojih strank.
Prikaz objav z oznako srebro. Pokaži vse objave
četrtek, 20. september 2012
četrtek, 2. avgust 2012
Denarna valuta in denar se razlikujeta kot noč in dan!

Veste kaj je denar? Ob tem vprašanju danes večina najprej pomisli na bankovce in kovance, ki nam predstavljajo "denar", ker so dokaj likvidni. To pomeni, da so vedno dostopni in jih je mogoče kadarkoli uporabiti za plačilo. Čeprav bankovci in kovanci to vlogo prav dobro opravljajo pa to še vedno ni denar ampak le denarna valuta! Denar namreč razumemo kot posebno dobrino, ki pa mora nastopati v treh pomembnih vlogah: kot menjalno sredstvo, obračunska enota in hranilec vrednosti. Kot menjalno sredstvo se denarna valuta obnese saj z njo skladnost potreb, ki je bila v času naturalnega denarja pogoj za sklenitev menjave ni več potrebna. Tudi v vlogi obračunske enote se denarna valuta dobro obnese, ker so različne cene blaga, storitev in dobrin lahko izražene v enotni obračunski enoti. Zaradi nje je veliko preprostejše tudi trgovanje. Vendar pa je za uspešnost trgovanja potrebna tudi stabilnost denarne valute. V tej vlogi pa se denarna valuta nikoli v zgodovini ni izkazala saj nikoli ni bila dober hranilec vrednosti! Še več, prej je bila podobna zelo zrelemu paradižniku, ki nikakor ne more dolgo ohranjati svoje svežine. Če vzamemo primer ameriškega dolarja lahko ugotovimo, da se je njegova kupna moč od ustanovitve Ameriške centralne banke (1913), katere naloga je bila skrb za stabilnost denarne valute, zmanjšala za dobrih 95 odstotkov. Če ob tem vemo, da je bila povprečna življenjska doba svetovnih rezervnih valut okoli 100 let nas lahko že postane pošteno strah. Še posebej zato, ker do sedaj ni bilo izjem. Tako se je zgodilo s portugalsko denarno valuto v 15. stoletju, s špansko denarno valuto v 16. stoletju, z nizozemsko denarno valuto v 17. stoletju, s francosko denarno valuto v 18. stoletju in tudi z angleškim funtom v začetku 20. stoletja. Sedaj je na vrsti ameriški dolar. In o tem voditelji, gospodarsko hitro razvijajočih se držav, že nekaj časa resno razmišljajo. Sredi meseca julija leta 2009 je tako takratni ruski predsednik Medvedev, na srečanju osmih najbolj velikih gospodarstev v Londonu, predlagal novo svetovno valuto, ki naj bi nadomestila ameriški dolar. Pred kratkim pa so se predstavniki Kitajske, Rusije, Indije, Turčije, Brazilije, Venezuele in držav proizvajalk nafte dogovorili, da bodo medsebojne posle in finančne investicije opravljali kar v lastnih valutah in ne več s pomočjo ameriških dolarjev. Kitajska hkrati zmanjšuje tudi tisti del svojih deviznih rezerv, ki jih ima v denarnih valutah ter jih preusmerja v strateške nakupe bank in realnega premoženja, kot so recimo perspektivna podjetja, rudniki surovin, strateške kovine, redke zemlje in plemenite kovine. Kitajci očitno dobro poznajo izvor besede denar (money), ki v dobesednem prevodu izhaja iz besede »silver« (srebro) in se uporablja v 51. državah! Pravi, realni denar torej predstavlja in udejanja srebro, denarna valuta je zgolj obljuba izdajatelja in predstavlja dolg! Česa imate več, dolga ali srebra?
Oznake:
denar,
denarna valuta,
plemenite kovine,
srebro,
strateške kovine
sobota, 14. julij 2012
Plemenite kovine za zaščito kupne moči
Plemenite kovine so že več kot 2000 let denar, ljudje pa še vedno nanje gledajo kot na neko eksotično obliko naložbe s katero ne vedo kaj početi. To je še posebej očitno zadnjih 40 let v katerem je finančni sistem popolnoma in namerno zanemarjal zlato in srebro. A dejstvo ostaja, da sta zlato in srebro edini pravi denar! Prav zato je razmišljanje ali imeti del premoženja v plemenitih kovinah ali ne popolnoma irelevantno in skregano z logiko še posebej, če se v teh finančno nepredvidljivih časih trudite ohranjati realno kupno moč svojega premoženja. Tisti, ki menite, da inflacija še ni problem imate lahko prav, če upoštevate le statističen podatek, ki v juniju prikazuje 2,3% letno inflacijo. V realnosti pa je inflacija že več kot dvakrat višja. Ko sem pregledoval povprečne letne drobnoprodajne cene za 20 izdelkov v Sloveniji, so se te v petih letih v povprečju povišale za 27%, Stitistični urad RS pa je za enako obdobje nameril le 14% inflacijo. In kako pride do takega razhajanja med realno in statistično inflacijo? Zaradi interpretacije in orodij s katerimi državna statistika lahko prikaže lepšo sliko. V humornem smislu to pomeni, če lahko vzdržujete osla, državna statistika šteje, da ste že na konju. V trdem, realnem svetu pa imajo za to na voljo štiri metode: hedonistično prilagoditev, nadomestek (zamenjavo), spremembo uteži in izključevanje dobrin. V prvem primeru izkoriščajo naše drobne užitke, ki se jim nismo pripravljeni kar tako odpovedati. Tako danes najdete svojo priljubljeno pločevinko pijače, čokoladico, jogurt ali kakšen drug izdelek v drugačni, ličnejši embalaži a hkrati tudi manjši in po enaki ceni kot prej! Kljub temu, da vi torej dobite manj za enako ceno je za statistike to še vedno isti izdelek po enaki ceni. Če tega ni mogoče narediti, se zatečejo k nadomestitvi dražjega izdelka za cenejšega. V primeru mesa lahko stegno, hrbet ali pljučno pečenko (I. kategorija) zamenjajo za pleče (II. kategorije), ki dosega nižjo prodajno ceno in ugotovijo, da se je meso pocenilo kljub temu, da ste vi za pečenko plačali več. Ko tudi ta metoda odpove se statistiki zatečejo k naslednji metodi, znižanju uteži tisti skupini (hrana, energija, oblačila, šolanje,...) v potrošniški košarici, ki se v določenem obdobju preveč podraži. Električna energija za gospodinjstvo je recimo tako v začetku leta 2000 predstavljala 3,5% košarice, konec leta 2005 pa le 2,5%. Na koncu statistikom ostane le še izključitev določenih skupin iz izračuna inflacije. Življenjski standard se torej znižuje, dohodek in premoženje na prebivalca upadata, brezposelnost je namerno podcenjena. Verjemem, da je ljudem težko razumeti kaj se dogaja in so prestrašeni glede prihodnje situacija, a ravno zato morajo nujno zaščititi del svojega premoženje pravočasno in na pravilen način! S pravim denarjem, zlatom in srebrom. Situacija se bo v prihodnje za posameznike še poslabšala, ker se bodo nakopičeni dolgovi »odplačevali« skozi vedno višjo inflacijo in devalvacijo papirnatih valut. Imate pravi denar?
Oznake:
denar,
devalvacija,
dohodek,
inflacija,
plemenite kovine,
premoženje,
srebro,
zlato
sreda, 10. marec 2010
Srebro in zlato za pokojnino
Nedavno nazaj smo lahko na spletni strani Business Insider v eni izmed rubrik občudovali Slovenijo na prvem mestu. A marsikomu se je začetni občudojoči izraz na obrazu ob prebiranju članka hitro spremenil v kisel in zaskrbljujoč pogled. V članku je bilo namreč govora o državah, ki bodo po izhodu iz trenutne svetovne finančne in gospodarske krize vstopile v nove individualne, pokojninske krize. In Slovenija se je v tej rubriki med državami Finske, Francije, Grčije in mnogih drugih znašla na prvem mestu glede na demografske in težave, ki jo čakajo v prihodnje. Gre za dogajanje, ki mu ne moremo uiti in le vprašanje časa je kdaj se bomo morali z njim spopasti. Številke, ki so jih predstavili v članku govorijo same zase. Stroški pokojnin v primerjavi z BDP, ki so bili 9,9% v letu 2007 bodo v letu 2035 predvidoma znašali že 15% ob tem, da se bo delovna populacija v Sloveniji do leta 2020 predvidoma zmanjšala že za 6,6%. In, ko že govorimo o pokojnini naj vse tiste, ki še vedno računate na primerno pokojnino iz naslova drugega pokojninskega stebra opomnim, da lahko nanjo preprosto pozabite. Povprečni letni donosi večine pokojninskih skladov v Sloveniji v zadnjih petih letih so namreč precej nižji od evropskega povprečja in zato ne vlivajo pretiranega zaupanja vlagateljem. Da to ni pravi način za pridobitev ustrezne višine pokojnine kaže tudi podatek, da od okoli 511 tisoč zavarovancev v drugem pokojninskem stebru za dodatno pokojnino vplačuje le okoli 5% posameznikov. Predvsem zaradi "varne" naložbene politike, ki še posebej v prihodnjih inflacijskih letih zavarovancem ne obeta prav nič dobrega. A na srečo za vse tiste, ki menite, da vam je v naslednjih desetih letih ostalo premalo časa, da bi si ustvarili spodobno pokojnino obstaja rešitev. Naložba v plemenite kovine, še posebej v ekstremno podcenjeno srebro, katerega je ameriško Nacionalno inflacijsko združenje (National Inflation Association) v lanskem letu označilo za najboljšo naložbo naslednjega desetletja. Nič čudnega torej, da se je investicijsko povpraševanje po srebru v lanskem letu podvojilo, v zadnjih petih letih pa se je povpraševanje povečalo za več kot 600%! Pričakuje se, da bo zaloga izkopanega srebra, ki je že na najnižjem nivoju v zadnjih 200 letih letos dosegla kritično dno. Srebro, ki ima v industriji registriranih več patentov kot vse ostale kovine skupaj, dobesedno izginja pred našimi očmi. Tako kot pričakovana pokojnina ZPIZ-a. Zato ne čakajte in ne živite v upih, ampak čimprej izkoristite naložbeno priložnost generacije, ki vam jo ponujata zlato in srebro!
Oznake:
plemenite kovine,
pokojnina,
pokojninski skladi,
srebro,
zlato,
zpiz
ponedeljek, 1. marec 2010
Zlato kot investicija, ne špekulacija

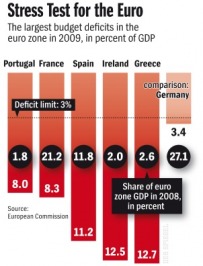
Trg plemenitih kovin postaja z leti vse bolj in bolj nihajen (volatilen). To velja tudi za trg fizičnega zlata, ki s svojo volatilnostjo kar kliče po trgovanju. A, pozor! To je nevaren napev "finančnih siren", s katerim želijo dolgoročno naravnane investitorje spremeniti v kratkoročne, pohlepne trgovce. Tem pa na trgu plemenitih kovin preprosto ni mesto. Vas zanima zakaj? Zato, ker je fizično zlato vaša zavarovalna polica za primer visoke inflacije, devalvacije, borznega zloma in še marsikatero drugo negativno ekonomsko situacijo. In kot veste se z zavarovalno polico ne trguje. Je preprosto tam in skrbi za vašo osnovno socialno varnost. Enako vlogo ima fizično zlato v vaši zbirki finančnih naložb (portfelju). Z dolgoročno investicijo v zlato se izognete tudi slabi volji ob kratkoročnih manipulacijah trga, ki jih občasno izvajajo večje, ameriške investicijske banke. Z njimi banke kratkoročno sicer depresirajo ceno zlata, vendar pa ne morejo ustaviti njegove rasti, ki je bila v zadnjih devetih letih v povprečju 16,5% v primerjavi z evrom! In kot kaže, se bo njegova rast nadaljevala tudi v prihodnje. To nakazujejo že trenutne finančne težave Grčije, ki v celotnem BDP evro območja predstavlja le okoli 2,5%, pa se že govori o ogroženosti evro valute in evropskega bančnega sistema. Si predstavljate kakšne težave lahko povzroči Španija, ki v celotnem evropskem BDP predstavlja šestkrat večji delež od Grčije? Ali pa Francija, ki ima v evropskem BDP kar 21% delež? To evropsko valuto postavlja pod strahovit pritisk, ki se že pozna v njenem razmerju do ameriškega dolarja, ki je trenutno okoli 1,36. Vendar pa se to razmerje niža in kar hitro se lahko zgodi, da se bo evro zopet znašel z ramo ob rami z ameriškim dolarjem. Z "zavarovalno polico" v obliki fizičnega zlata vam ne bo hudega, brez njega pa... Nekajkrat sem že omenil, da se nahajmo v globalni finančni situaciji, ki ji v zgodovini ni para. Čeprav gre za tako enkraten dogodek pa se z njim žal ne gre hvaliti in ponašati. Kako hitro se lahko tako slaba situacija spremeni v finančno katastrofo nas uči zgodovina: Brazilija 1999, Argentina 2002, Venezuela 2010. V vseh naštetih primerih je prišlo do razvrednotenja (devalvacije) valut, zaradi česar se je v manj kot mesecu dni vrednost zlata povečala za več kot 70%! Si lahko predstavljate eksistenčne skrbi in finančne težave ljudi, ki v svoji naložbeni zbirki niso imeli fizičnega zlata? Mislite, da se vam kaj takega ne more zgoditi? Pomislite še enkrat! Države bodo še naprej iskale izhod iz krize v norem tiskanju svežega denarja brez realnega kritja, kar bo prej ali slej pripeljalo do visoke inflacije in razvrednotenja valut. To se zlatu ne more zgoditi, saj je že večkrat prestalo vojne, inflacije, hiperinflacije, recesije in depresije. Zlato ni bilo nikoli brez vrednosti. Nikoli. Zato ga obravnavajte kot zavarovalno polico, ki bo ščitila kupno moč vašega premoženja, ki ste ga do sedaj s trudom privarčevali in z njim ne špekulirajte ampak vanj dolgoročno investirajte. Lahko se izkaže, da bo na koncu zlato najboljša zavarovalna polica, v katero ste investirali.
Oznake:
evro,
srebro,
trg plemenitih kovin,
vrednost zlata,
zavarovalna polica,
zlato
Naložbeni certifikat nima lastne vrednosti, zlato jo ima!

Na eni izmed finančnih spletnih strani sem prebral stavek, ki me je zbodel v oči zaradi naivnosti in nerazumevanja tako naložbe v plemenite kovine, kot tudi resnosti trenutne globalne finančne situacije. V stavku je namreč zapisano, da je zelo malo verjetno, da bomo z investiranjem v zlato obogateli, vsaj v kratkem časovnem obdobju. Ljudje božji, zbudite se! Časi bogatenja na kratek rok so že zdavnaj minili, sedaj gre za ohranjanje ustvarjenega premoženja in beg pred revščino! Poglejte malo okoli sebe. V katerokoli svetovno ekonomijo pogledamo danes, povsod naletimo na visoka potencialna tveganja. Gre za zelo nepredvidljiva tveganja, tveganja brez primere v dosedanji zgodovini. Nikdar v zgodovini ni bilo nakopičenih tako veliko potencialnih katastrof ob tako velikem številu dejansko bankrotiranih držav (Združene države Amerike, Velika Britanija, Španija, Italija, Grčija, Irska, Japonska,...) in s propadlim finančnim sistemom, ki se ga pri življenju ohranja le s prikrivanjem informacij in s tiskanjem neskončne količine denarja. Zato toliko težje razumem ljudi, ki s svojim premoženjem še vedno špekulirajo in se namesto k fizični obliki zlata, zaradi manjših stroškov investicije, zatekajo k naložbenim certifikatom, ki v današnjih finančno negotovih časih predstavljajo zgolj virtualno (namišljeno) premoženje. Dobro je vedeti, da je naložbeni certifikat izvedeni finančni instrument, ki nima nobene lastne vrednosti ampak je vezan na določen osnovni instrument (indeks, nafto, zlato, delnico, pšenico, srebro, soja, baker,...) in kjer imetnik certifikata ni posredni solastnik kakršnegakoli premoženja. Veliko imetnikov naložbenih certifikatov to vrsto tveganja preprosto ignorira ali pa nanj pozabi. V svojih rokah imajo namreč le pravico do poplačila pod določenimi pogoji, ki pa ni z ničemer izrecno zavarovana. Poleg tega ima naložba v certifikat tudi številna dodatna tveganja kot so: možnost stečaja oziroma neizpolnitev obveznosti s strani izdajatelja, sprememba zakonodaje, valutno tveganje, tveganje naravnih nesreč,... In ustvarjeni dobički so obdavčeni. Čeprav vrednost naložbenega certifikata navadno sledi gibanju vrednosti osnovnega instrumenta na katerega je vezan, pa vedno ni tako. Eden izmed lepih primerov te trditve je tudi certifikat na zlato propadle ameriške banke Bear Stearns, katerega graf je priložen. Majhni stroški, majhna varnost! Na nevarnost izvedenih vrednostnih papirjev, kamor torej spadajo tudi naložbeni certifikati, je že pred leti opozoril Warren Buffett, eden najboljših vlagateljev na svetu. Označil jih je za "orožje za množično uničevanje", ker zaradi velike soodvisnosti velikih finančnih inštitucij in prepletenosti z medsebojnimi transakcijami nihče nima pregleda nad tem, kakšna je njihova izpostavljenost in kakšno verižno reakcijo bi lahko sprožil zlom enega izmed členov v tej verigi. Kot zanimivost naj navedem, da je glede finančnih derivatov ena izmed najbolj izpostavljenih bank tudi ena izmed najstarejših in največjih svetovnih investicijskih bank JP Morgan Chase. Njena izpostavljenost finančnim derivatom presega 400% premoženja banke in s tem predstavlja več kot 50% celotnega trga finančnih derivatov v Združenih državah Amerike! Vlagatelje kdaj pa kdaj skrbi glede zagotovitve varne hrambe plemenite kovine v fizični obliki po opravljeni investiciji. Zagotovo delno utemeljena skrb a nič bolj pomembna od skrbi za avto, umetnino ali pomembne računalniške podatke, ki so lahko velikokrat vredni veliko več od naložbe posameznika v fizično zlato. Zlato je samo druga oblika denarja. Je denar z realno vrednostjo, ki z rastjo svoje vrednosti kaže na slabosti v monetarnem sistemu. In na te slabosti kaže tudi v primeru evropske denarne valute. Donosnost zlata v primerjavi z evrom kaže, da evropska papirnata denarna valuta vedno bolj izgublja na svoji kupni moči. Povprečna letna donosnost zlata, ki je bila 2,3% v obdobju med leti 2000 do 2005, se je v naslednjih petih letih od 2005 do 2010 povišala kar na 19,1%! V zadnjih desetih letih pa je bila povprečna donosnost zlata v primerjavi z evrom 10,7% na leto. Upam, da bodo investitorji pravočasno spoznali, da je "vrag odnesel šalo" in da je naložba v fizično zlato ena redkih naložb s katero si lahko v današnjih časih še zaščitijo in ohranijo finančno premoženje. Ali bodo zaradi tega tudi obogateli ali pa le ne bodo ubobožali, bo pokazal čas. Zagotovo pa jim v nobenem primeru ne bo žal!
Inflacija in osebne finance
Inflacija, beseda, ki jo bo v prihodnje vedno pogosteje slišati. In kaj pravzaprav je inflacija? Je razvrednotenje denarja, ki se pojavi, če količina denarja v obtoku narašča hitreje kot potrebe po denarju, ki se povečujejo s povečanjem blagovne proizvodnje. In prav zaradi inflacije ima denar določeno časovno vrednost, kar preprosto pomeni, da se čez čas zaradi rasti cen vrednost denarja zmanjšuje, tako da z enakim denarnim zneskom ne morete več kupiti enake količine blaga, kot ste to lahko storili recimo pred enim letom. V realnosti to izgleda tako, da sta v Ameriki pred petdesetimi leti morala nakupljeno blago za 10 ameriških dolarjev v trgovini z živili odnesti dva odrasla človeka, danes pa lahko to opravi že petletnik. O inflaciji si lahko veliko preberete tudi na spletnem naslovu Evropske centralne banke, kjer so izdali tudi brošuro za učitelje. Ste že slišali, da bi jo kdo uporabljal? Ne? Verjetno za to obstaja določen razlog. Finančni svet, kot ga poznamo danes, obstaja samo še zaradi nenehnega tiskanja nove in nove količine denarja. Več kot 100-krat več od letne proizvodnje zlata se ga natisne. A to ne more trajati v nedogled. Finančni sistem, ki temelji na denarju brez realne podlage in obresti, je namreč obsojen na propad, ker vse skupaj temelji na eksponentni rasti. Dolgovi se povečujejo izjemno hitro in jih zato ni moč več odplačati. Tako je propad finančnega sistema z razvrednotenjem denarja neizogiben, vprašanje je le, kdaj se bo to zgodilo. In takrat bo inflacijo zamenjala hiperinflacija! To se vam morda ta trenutek zdi oddaljena, manj verjetna možnost. Pa temu ne bi smelo biti tako, saj nas primer hiperinflacije v Nemčiji, ko je inflacija v samo treh letih in pol narasla z 2,6% na 100,6% opozarja, da se to lahko zgodi izredno hitro. Podobna zgodba se danes odvija v Zimbabveju, kjer je sredi leta 2008 hiperinflacija že presegla 231 milijonov odstotkov in so državljani za bankovec "vreden" sto milijonov zimbabvejških dolarjev lahko kupili štruco kruha ali pa šop petih banan! Par mesecev kasneje so zimbabvejskemu dolarju odstranili 10 ničel, tako da je milijarda dolarjev postala en sam zimbabvejski dolar. Denar je le obljuba! Zato v prihodnje inflacije oziroma hiperinflacije nikakor ne gre podcenjevati, na kar opozarja tudi ekonomist in statistik John Williams v svojem intervjuju. Mnenja je, da se hiperinflaciji v Ameriki ne morejo izogniti in da bo njihova denarna valuta tako razvrednotena, da bo služila le še kot toaletni papir ali tapeta. Pravi, da se kaj lahko zgodi, da bodo ljudje zvečer odšli v prestižno restavracijo, kjer bodo naročili drago večerjo in prestižno buteljko vina, katerega prazna, odpadna steklenica bo naslednjega jutra vredna več kot pa bodo zanjo odšteli ob večerji. Težavo vidi predvsem v tem, da ameriški finančni sistem ni z ničemer podprt, saj večinoma temelji na elektronski obliki valute, ki pa se v primeru hiperinflacije seveda ne obnese. Na realno možnost hiperinflacije v Ameriki je pred časom že opozoril tudi dr. Marc Faber. Evru, ki je v začetku lanskega leta praznoval svoj deseti rojstni dan tudi ne kaže najbolje. Čeprav bi lahko bil glede na zaloge zlata Evropske centralne banke in ostalih nacionalnih centralnih bank, ki imajo v lasti skupaj več kot 36 odstotkov svetovnih zlatih rezerv, vezan na zlato podlago, je ostal le zakonito plačilno sredstvo na osnovi vladnega odloka. Obljuba na papirju. In ker se zaradi tiskanja denarja po željah in direktivah evropske vlade količina denarja v obtoku povečuje nesorazmerno s povečanjem BDP-ja, se lahko že pri desetih letih "pohvali" s povprečno 9,8 odstotno letno inflacijo. Na visoko inflacijo se je torej potrebno pripraviti pravočasno, z izbiro primernih naložb, ki bodo v prihodnje vsaj ohranjale vrednost vašega premoženja. To so kapitalske naložbe (delnice, delniški skladi, naložbeno življensko zavarovanje, nepremičnine, umetnine, plemenite kovine, surovine...), ki vam bodo prinašale višje donose od realne inflacije. Surovine imajo za razliko od papirnate denarne valute stvarno vrednost in jih ni mogoče reproducirati. Vrednost pol kilograma bakra, mernika pšenice ali unče srebra ni odvisna od bank ali državnih obljub. Vrednost surovinam raste zaradi njihove uporabnosti, na primer bakra v žicah, pšenice v kruhu in srebra kot denarja. In prav zaradi odsotnosti tveganja reprodukcije, so surovine danes dragocena oblika bogastva. Dajte svojemu osebnemu premoženju možnost v boju s prihajajočo (hiper)inflacijo!p. s.
Če ste pozabili kako izgleda hiperinflacija v realnosti, s klikom na spodnjo datoteko poglejte primer naraščanja cene časopisa v Jugoslaviji leta 1993.
Je srebro res manj zanimiva naložba od zlata?

Večkrat je slišati, da naložba v srebro ni tako zanimiva kot naložba v zlato. To je bilo slišati tudi v eni izmed oddaj konec prejšnjega tedna in to od gospe, ki ma za seboj že nekaj let izkušenj prodajalke plemenitih kovin, predvsem zlata. Ker gospa po mojem mnenju dovolj dobro pozna sektor plemenitih kovin, da ve, da je njena izjava daleč od resnice bom to neposrečeno izjavo pripisal poslovni (ne)etiki in ne njenemu neznanju, vam pa prepustil špekulacijo o tem, kakšno je ozadje te izjave. Preden se odločimo za neko določeno investicijo ponavadi preverimo naslednje dejavnike: varnost, donosnost, likvidnost, fleksibilnost, volatilnost, davčno prednost,... Poglejmo torej kako to izgleda za prej omenjeni plemeniti kovini. Obe kovini spadata med manj rizične naložbe, obe sta visoko likvidni, fleksibilni in obe kovini nimata davčnih obveznosti ob ustvarjenem dobičku. Se pa kovini deloma razlikujeta v volatilnosti, donosnosti in seveda davku na dodano vrednost. Večja volatilnost, ki je na delniških trgih mati večini zaslužkov, je pri srebru izpostavljena kot manj dobra lastnost naložbe. Zakaj je temu tako, ne vem. Treba je namreč vedeti, da se plemenite kovine nahajajo v dolgoročnem surovinskem mega trendu kjer se 90% dobička ustvari v zadnjih 10% obdobja trenda, zato volatilnost dolgoročnega vlagatelja ne moti temveč mu nudi ugodne priložnosti za morebitna dodatna investiranja. Torej je volatilnost prednost tako za dolgoročnega investitorja v fizično obliko srebra, kot tudi za borznega špekulanta s certifikatom na srebro. Kaj pa donosnost srebra? Je zaradi nje srebro manj zanimiva naložba od zlata? Sodeč po podatkih, ki so povzeti s spletne strani London Bullion Market Association je srebro po donosnosti ravno tako zanimiva naložba kot zlato, saj je v preteklih devetih letih imelo kar v petih letih višji donos od zlata. V obdobju med leti 2003 in 2006 celo kar štiri leta zapored in v kar nekaj primerih je bil donos več kot dvakrat višji. Tudi v lanskem letu, ko je zlato beležilo 22,88% donos, srebro pa kar 48,44% donos v primerjavi z evrom! In kako kaže s pričakovanimi donosi v prihodnje? Po mojem mnenju bo donosnost srebra tudi v prihodnje višja od zlata zaradi trenutne podcenjenosti, manjših zalog, povečanega industrijskega povpraševanja, majhnosti trga, povišane inflacije,... Kot potencialne osumljence smo torej že izključili volatilnost in donosnost, tako da nam ostane še glavni osumljenec zaradi katere naložba v srebro naj ne bi bila najbolj zanimiva – davek na dodano vrednost. Da Slovenci ne plačujemo radi svojih dajatev državi, radi pa od nje vedno nekaj pričakujemo je dobro znano. Strinjam se, da je davek, ki ga je potrebno plačati ob lahko določeno psihološko breme za investitorja, a samo v primeru, če ne razume potenciala investicije. V takem primeru je zanj boljše, da v investicijo ne gre. Srebro je trenutno ekstremno podcenjena naložba tako v primerjavi z zlatom (64:1), kot tudi glede na nominalno najvišjo doseženo vrednost letu 1980 (50,50$). Zlato je svojo nominalno vrednost iz leta 1980 že preseglo in je trenutno njegova vrednost višje za 28,4% medtem, ko je srebro šele na tretjini takratne nominalne vrednosti! Eno je torej zagotovo. Tako poceni ne boste mogli nikoli več zavarovati dela svojega premoženja ali si zagotoviti pokojnine. In, če je bilo zlato najboljša investicija preteklega desetletja, bo srebro najboljša investicija naslednjega desetletja (NIA Declares Silver Best Investment for Next Decade) še posebej zato, ker bo s povišano inflacijo srebro zopet prevzelo vlogo "zlata malega človeka"! Lahko se torej ojunačite in se povzpnete na "srebrno goro" ter občudujete pogled na donos v nekaj naslednjih letih ali pa se samo vozite okoli nje in mahate v pozdrav onim na vrhu. Odločitev je vaša!
Oznake:
donosnost srebra,
investicija v srebro,
naložba v srebro,
pokojnina,
srebro,
zlato
Je pri posredovanju informacij o zlatu pomembna etika?

K pisanju tega bloga me je pravzaprav vzpodbudilo nekaj, česar ne določajo družbene norme, česar danes zelo primanjkuje in zaradi česar smo se pravzaprav znašli v trenutni nezavidljivi finančni situaciji. To je poslovna etika. Kot premožensjki svetovalec si dolgoročno svojega poklica ne znam predstavljati brez visokih etičnih norm, ki se jih držim in jih zagovarjam. Svojim strankam vedno razložim vse stroške, jih opozorim na vse rizike pa tudi priložnosti in jim svetujem tako, kot bi želel biti svetovan tudi sam. Zato me toliko bolj bodejo v oči različna "svetovanja", ki so namenjena zgolj prodaji določenega produkta in hitremu zaslužku prodajalca, ne pa celostni obravnavi in dobrobiti stranke. Ko je finančna kriza s trga pospravila popoldanske prodajalce skladov, so jih takoj nadomestili samooklicani svetovalci oziroma popoldanski prodajalci gramskega zlata! S samim zlatom načeloma ni veliko narobe razen tega, da kovnica iz katere rumena kovina prihaja ni umeščena na Good Delivery listo pri London Bullion Market Association (http://www.lbma.org.uk/delivery/goldlist), ki je za evropske razmere referenca številka ena. Uvrščena je zgolj v drugo kategorijo Dubai Good Delivery liste, ki pa je neke vrste čakalnica prej omenjenega združenja. Ker je enačenje teh dveh list podobno enačenju jabolka s hruško je zelo pomembno, da investitor razume razlike med eno in drugo "good delivery" listo, ker je lahko vprašljiva odkupna vrednost takega zlata na prostem trgu v primeru, da podjetje, ki ponuja tovrstno zlato zaključi s svojim poslovanjem. Tega se ponudniki verjetno dobro zavedajo, zato ga tudi odkupujejo po precej višji ceni od uradnih ponudnikov zlata v Sloveniji in s tem poskušajo prikriti prej omenjeno pomanjkljivost. In ko smo že pri ceni. Večini ni znano, da se cena za gram zlata niža glede na maso palice in da je zato pri najmanjših naložbenih ploščicah tudi do 50% pribitka na borzno ceno. Zakaj bi torej nekdo za investicijo svetoval nakup najdražjih oblik naložbenih palic (1g, 2,5g, 5g)? Seveda, zaradi ne etičnosti ponudnika v luči lastnega zaslužka! Verjetno ste že slišali razlago, da boste v primeru globalnega finančnega kolapsa takrat pač veliko lažje kupili kruh in mleko z gramsko naložbeno palico kot pa z naložbeno palico mase 31,10348g (troy unča). A ta teza preprosto ne zdrži, kar nam lepo kaže trenutna situacija v Zimbabveju, kjer se spopadajo z najvišjo inflacijo v zgodovini človeštva in kjer je potrebno za hlebec kruha ali pločevinko fižola odškrtniti le 0,1g zlata, če se ju sploh dobi. Potem je pač vseeno od katere naložbene palice ga odšrtnete, kajne? Kakšen bi torej še lahko bil motiv za investicijo v gramske naložbene palice zlata? Recimo, osebna finančna situacija, ki ne omogoča investicije večjega zneska. Potem bi bilo etično, da svetovalec predlaga mesečno investiranje v vzajemne sklade, ki so trenutno povsem brez razloga odrinjeni na stranski tir. V kolikor pa bi bila želja po plemenitih kovinah vseeno premočna in bi premagala razum, potem bi bilo dobro razmisliti o naložbi v srebro, kjer bi za podobno ceno dobili 50-kratno količino kovine, ki ima dolgoročno gledano tudi precej večji potencial rasti od zlata. Naj vam torej ne bo vseeno za vaše premoženje in ne pustite se vleči za denarnico!
Oznake:
cena srebra,
cena zlata,
etika,
good delivery,
gramsko zlato,
srebro,
svetovanje,
unča,
zlato
Naročite se na:
Objave (Atom)

![[Most Recent Quotes from www.kitco.com]](http://www.kitconet.com/charts/metals/gold/t24_au_en_euoz_2.gif)